Lo indica una meta-analisi pubblicata nel 2024 sul Journal of Retailing da ricercatori australiani, che hanno passato in rassegna 71 studi condotti in 17 Paesi per capire quanto il metodo di pagamento pesi sugli acquisti di tutti i giorni, supermercato compreso.
Un gesto ormai normale — avvicinare la carta al Pos, aspettare il bip, prendere lo scontrino — non sarebbe quindi così neutro. Nessuna crociata contro i pagamenti digitali, comodi e ormai entrati nelle abitudini di milioni di persone. Il punto è un altro: quel gesto può ridurre la percezione della spesa. Gli studiosi lo chiamano “effetto senza contanti”.
La ricerca pubblicata sul Journal of Retailing ha raccolto i risultati di 71 studi realizzati in 17 Paesi, per un totale di circa 11 mila partecipanti. Il quadro che emerge va nella stessa direzione: chi paga senza usare banconote e monete tende, in media, a spendere più di chi paga in contanti.
Gli autori parlano di un effetto “debole” ma “significativo”. Tradotto: non si tratta di una differenza enorme, ma di un fenomeno che ricorre con una certa regolarità. Alla cassa non significa ritrovarsi per forza con il carrello pieno il doppio. Può essere un prodotto in più, una marca più cara, una promozione presa al volo. Piccole scelte, che però si ripetono.
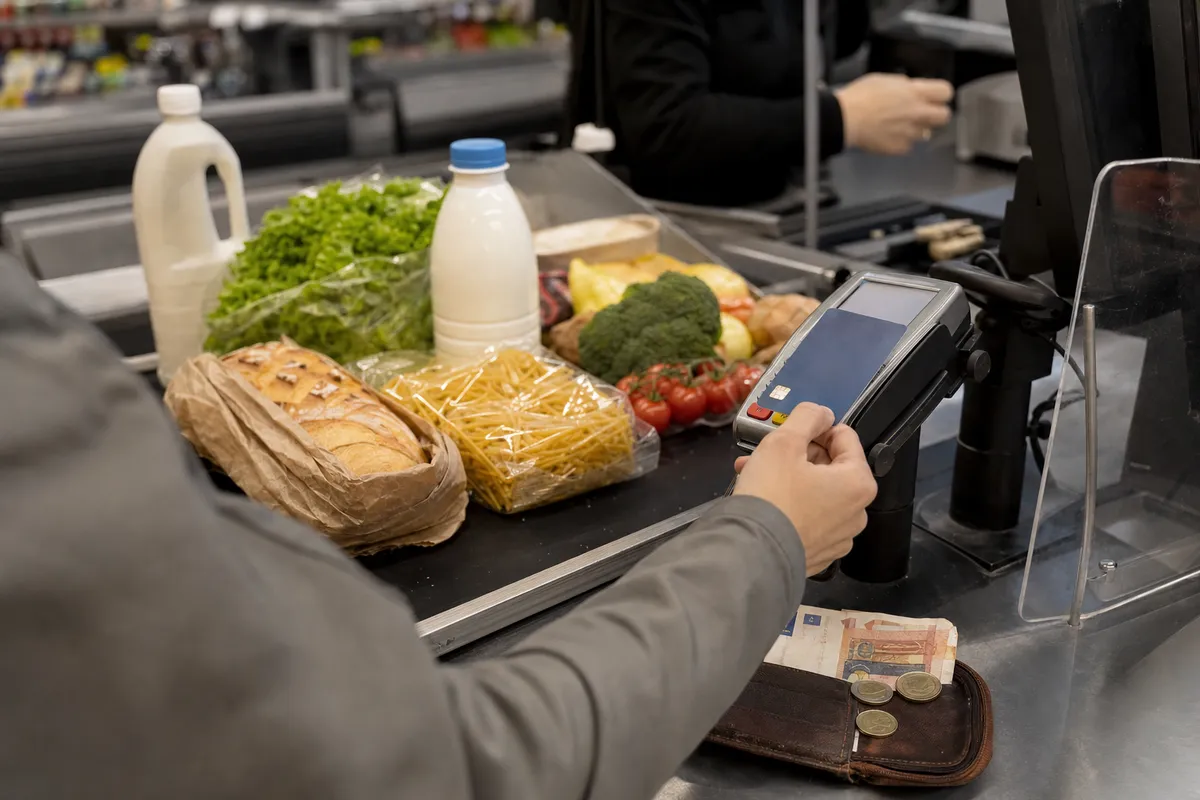
Il tema riguarda da vicino anche la spesa al supermercato. Offerte, espositori vicino alle casse e pagamenti rapidi possono spingere a decidere in pochi secondi. Si passa la carta, il conto è chiuso. Solo dopo, magari aprendo l’app della banca, ci si rende conto con precisione di quanto è uscito.
Perché la carta attenua la percezione della spesa al supermercato
Secondo Richard Whittle, economista della Salford Business School, la facilità del pagamento con carta può portare i consumatori a “spendere senza riflettere” e a comprare cose di cui non hanno davvero bisogno. La frase, ripresa dalla stampa francese citando la Bbc, centra il punto: meno fatica c’è nel pagare, più diventa facile aggiungere qualcosa al carrello.
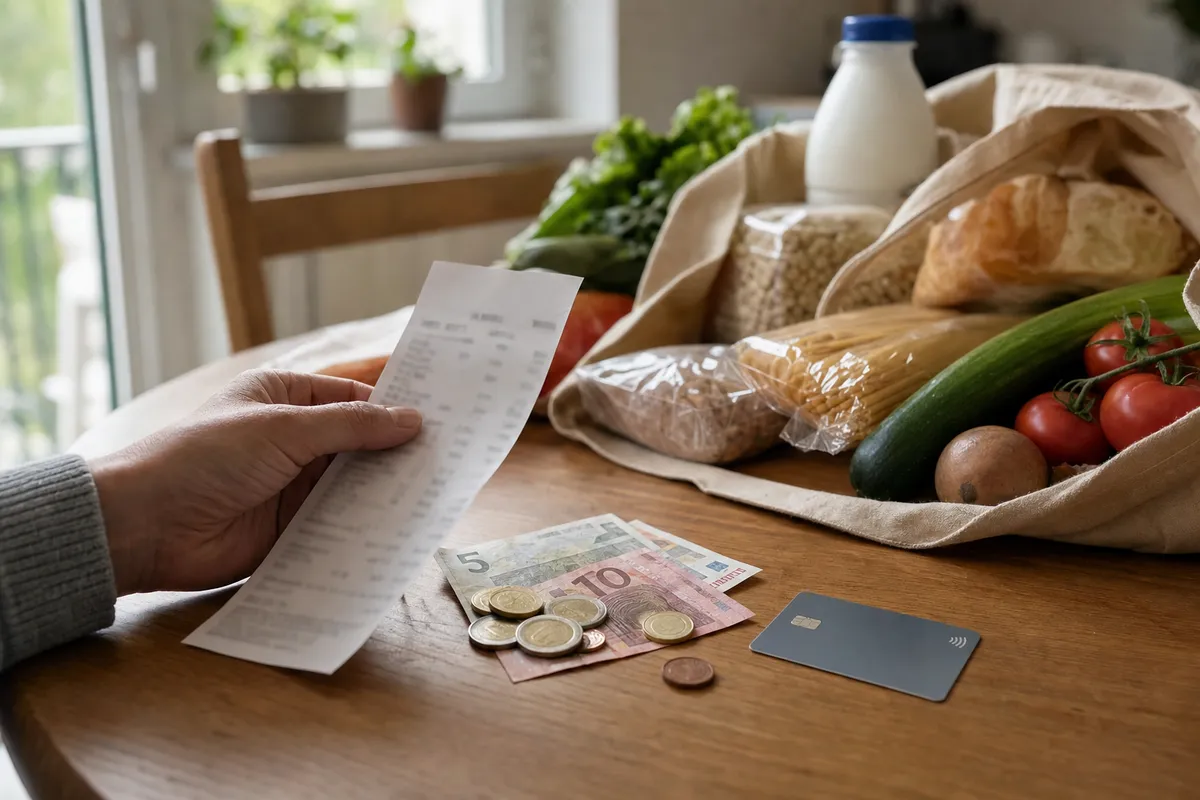
È una scena comune. Al banco frigo si prende un prodotto in offerta. Poi un dolce. Poi una bevanda vicino alla cassa. La carta contactless elimina il momento in cui si contano le banconote, si guarda se nel portafoglio c’è abbastanza denaro, magari si decide di lasciare qualcosa. Con la carta, tutto fila via.
In molti supermercati, poi, il pagamento digitale si somma a casse automatiche, app fedeltà e sconti personalizzati. Sono strumenti utili, certo. Ma rendono l’acquisto più veloce e meno “fisico”. Il prezzo resta sull’etichetta e sul display, però la sensazione dei soldi che se ne vanno è più debole. Ed è lì che il consumatore rischia di abbassare la guardia.
Il ruolo del contante: il freno psicologico del denaro che esce dal portafoglio
Stuart Mills, docente di economia all’Università di Leeds, ha spiegato che il contante dà un riscontro “immediato e visibile” su ciò che si sta spendendo. È uno dei punti chiave della ricerca: pagare con banconote e monete rende la perdita più concreta, perché il portafoglio si svuota sotto gli occhi.
Quel piccolo fastidio — cercare gli spiccioli, contare i pezzi da dieci o venti euro, aspettare il resto — può diventare un freno psicologico. Non sempre basta, ovviamente. Ma introduce una pausa. E in quella pausa può nascere la domanda più semplice: mi serve davvero?
Con la carta bancaria, invece, il denaro resta più invisibile. Si vede una cifra sul terminale, si digita il codice o si avvicina la tessera, poi si va avanti. Per alcuni consumatori diventa più difficile collegare ogni acquisto al bilancio del mese. La differenza si nota soprattutto nelle spese ripetute: supermercato, bar, consegne a domicilio, piccoli acquisti sotto casa.
Gli studiosi non dicono che il contante sia sempre la scelta migliore. E non ignorano i vantaggi dei pagamenti elettronici, dalla tracciabilità alla sicurezza. Il punto è più semplice: sapere che il modo in cui paghiamo può influenzare il comportamento aiuta a riconoscere il rischio di acquisti impulsivi, senza trasformare una scelta pratica in una colpa.
Cosa possono fare consumatori, negozi e decisori per limitare gli acquisti impulsivi
Per i consumatori, il primo passo è fissare un budget prima di entrare al supermercato e controllare il totale mentre si riempie il carrello, non solo alla fine. C’è chi usa il contante per la spesa settimanale, chi preferisce una carta prepagata con una cifra già stabilita. Anche la lista scritta, vecchio metodo, resta una difesa efficace.
I negozi possono fare la loro parte rendendo più chiari prezzi, promozioni e costi finali, soprattutto nelle casse automatiche e nelle app. Non si tratta di scoraggiare i pagamenti digitali, ormai normali. Si tratta di evitare che la velocità faccia sparire del tutto la consapevolezza della spesa. Un totale ben visibile, aggiornato durante gli acquisti, può aiutare.
Per i decisori pubblici, la ricerca apre una riflessione sulla tutela dei consumatori e sull’educazione finanziaria. Le conclusioni degli studiosi australiani interessano università, famiglie, operatori commerciali e istituzioni: il modo in cui paghiamo non è solo una questione tecnica. Incide sulle abitudini, sui bilanci domestici e su quei piccoli automatismi che, a fine mese, possono pesare più del previsto.