Gli utenti Android possono così pagare senza mostrare direttamente ai commercianti i dati reali della propria carta bancaria. Il principio è chiaro: esporre meno numeri, limitare i danni in caso di furto di dati. Ma il prezzo da pagare c’è: un nuovo rapporto di fiducia con le grandi piattaforme digitali.
Ogni acquisto lascia qualcosa dietro di sé. Un account, un indirizzo, magari un numero di carta salvato nei sistemi del venditore. È qui che le carte di debito virtuali diventano utili: sono numeri creati per un singolo pagamento oppure legati a un solo esercente. Se quel sito viene violato, il dato rubato non è la carta principale e spesso non può essere usato altrove.
Il punto non è solo evitare le frodi. C’è anche il tema del tracciamento delle abitudini di acquisto, che passa dai pagamenti, dai programmi fedeltà e dagli archivi interni delle aziende. Usare un numero diverso per ogni servizio — uno per comprare musica su Bandcamp, un altro per libri o fumetti digitali su Humble Bundle — rende più difficile ricondurre tutte le spese alla stessa identità finanziaria. Non cancella la profilazione. La rende però meno immediata.
Privacy.com, servizio statunitense gestito da Lithic, permette di creare queste carte tramite app e di collegarle a un conto bancario reale. L’utente, quindi, deve fidarsi del processore di pagamento, che diventa il passaggio centrale. È il nodo più delicato: i dati non finiscono in mano a ogni singolo sito, ma la fiducia si concentra su un solo intermediario.
Da Privacy.com a Google Wallet: come funziona il doppio livello di protezione
Per chi usa già Privacy.com, la novità più interessante è la carta Privacy Everywhere, pensata per essere aggiunta a Google Wallet o ad Apple Pay. Il funzionamento è semplice: si crea una carta nell’app e poi la si inserisce nel portafoglio digitale del telefono. Da quel momento può essere usata nei negozi che accettano pagamenti contactless.
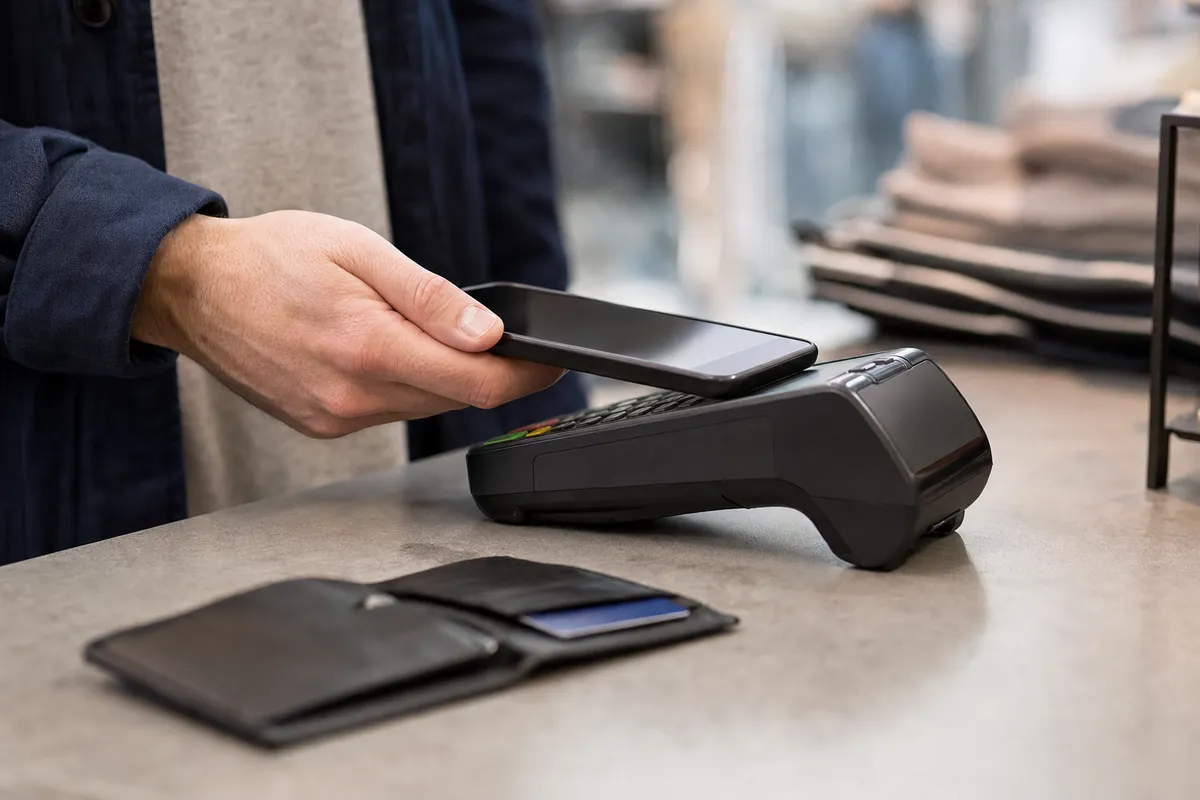
Con Google Wallet, però, c’è un passaggio in più. Il commerciante non vede il numero reale della carta bancaria, ma neppure direttamente quello generato da Privacy.com. Sul terminale arriva il token creato dal portafoglio digitale di Google. In sostanza, tra conto corrente e negoziante ci sono due filtri: la carta virtuale e il sistema contactless.
È una separazione utile soprattutto quando si teme che i dati finiscano in archivi poco sicuri o vengano incrociati con altre informazioni commerciali. “La mia carta funziona ovunque sia accettato Google Wallet”, spiega l’autore dell’esperienza riportata da How-To Geek, raccontando un uso ormai molto simile a quello di una normale carta digitale.
Pagare nei negozi fisici senza esporre la carta bancaria reale
Il passaggio dal web ai negozi fisici cambia la percezione del rischio. Per anni le carte virtuali sono state considerate uno strumento da acquisti online: si crea un numero, lo si inserisce su un sito, poi lo si blocca o lo si lascia legato a quel venditore. Con l’arrivo nei portafogli digitali, lo stesso principio arriva alla cassa di un supermercato, di una libreria o di un bar.
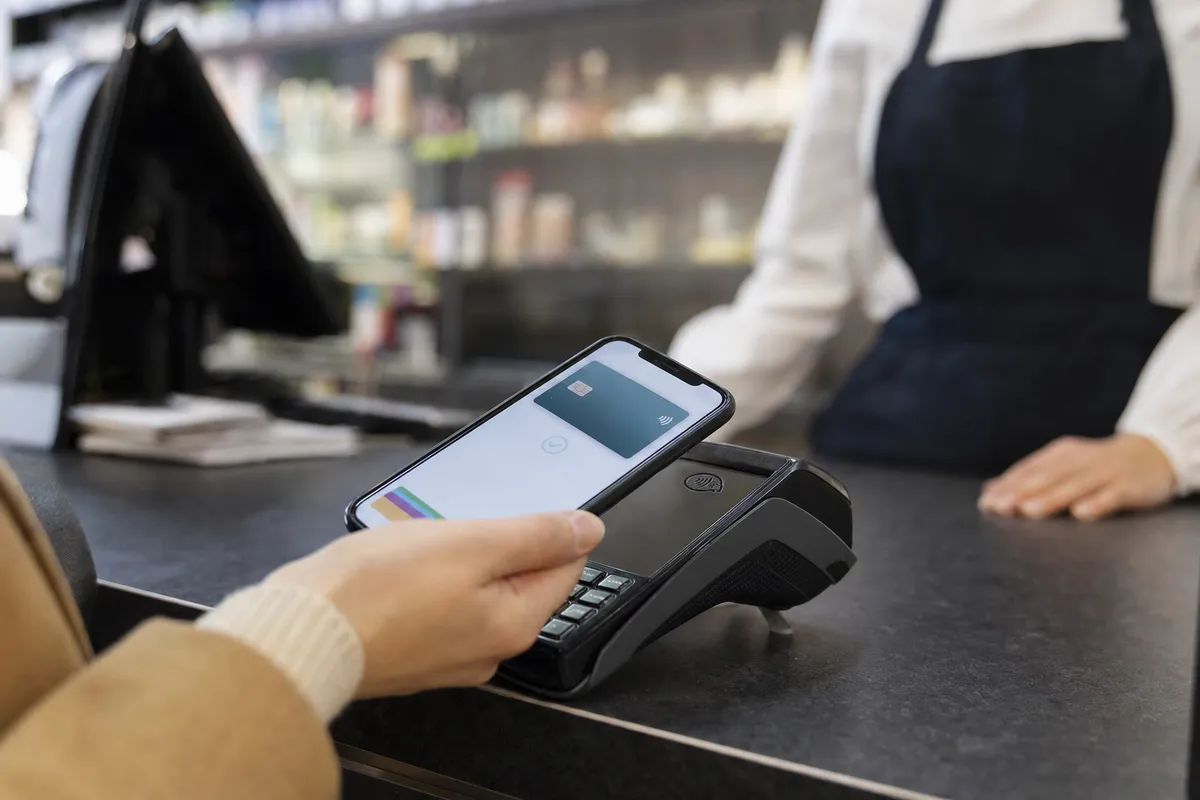
L’uso pratico è quello che molti conoscono già. Si apre Google Wallet, spesso con una doppia pressione sul tasto laterale del telefono, si sceglie la carta e si avvicina lo smartphone al Pos. Niente numero da digitare, nessuna banda magnetica da passare. Solo un pagamento contactless, ma con una protezione in più dietro le quinte.
Questo sistema può ridurre le conseguenze di una violazione subita da un esercente o da un gestore dei pagamenti. Se il dato intercettato non porta alla carta bancaria principale, sostituirlo diventa più semplice e meno pesante. Per chi usa una carta di debito collegata al conto corrente, la questione è ancora più seria: una frode non blocca soltanto una linea di credito, ma può toccare direttamente la liquidità familiare.
Il compromesso con Google: più sicurezza contro più dati personali
Il punto più discusso resta Google Wallet. Usarlo vuol dire consegnare a Google un altro pezzo della propria vita quotidiana: dove si paga, quando, con quale frequenza. Se questi dati si aggiungono a quelli di Google Maps, Gmail o Ricerca, il profilo dell’utente diventa ancora più dettagliato. E per una società che vive anche di pubblicità, sono informazioni di grande valore.
Il compromesso, quindi, è evidente: più protezione verso commercianti, archivi vulnerabili e furti di carta, ma anche più dipendenza da una piattaforma che conosce già molto degli utenti Android. Negli Stati Uniti le alternative non abbondano. Samsung Wallet funziona solo su dispositivi compatibili, mentre rinunciare del tutto ai portafogli digitali significa tornare alla carta fisica, con rischi diversi ma non per forza minori.
Alla fine, la scelta dipende da quanta fiducia si è disposti a dare agli intermediari. Una carta virtuale collegata a Google Wallet può essere cancellata in pochi clic e sostituita con un nuovo numero, senza cambiare conto bancario. È una protezione concreta, non una soluzione definitiva. Nei pagamenti digitali, oggi, la privacy raramente significa assenza di dati: significa decidere a chi mostrarli, quanto e per quanto tempo.